

2026年10月1日、酒税の税率改正が実施されました。
当税理士法人は、税理士事務所の中でも取り扱う機会が少ない酒税申告を実際に行い、酒類製造免許の申請支援についても実績を有しています。
酒税は、法人税や所得税などと比べると、税理士であっても実務で携わる機会が決して多くない税目です。
私たちは、クラフトビールを製造するブルワリーのお客様に対して、酒税申告や製造免許の申請だけでなく、商品のレシピ(製造方法)や缶・瓶のラベル表示に関する手続き、
さらにブルワリー建設に伴う業者選定や設備投資についても支援してきました。
また、設備投資についても目の前の税負担だけで判断するのではなく、将来の相続や事業承継まで見据えた包括的なアドバイスを行っています。
そのような酒類製造の現場に実際に関わっている私たちにとって、今回の酒税改正は単なる「税率変更」ではありません。
商品ごとの収益性や価格設定、酒税申告、新商品の開発、そして今後の設備投資や経営計画にも関係する改正です。
今回の改正は、2017年度(平成29年度)税制改正から段階的に進められてきた酒税改革の最終段階にあたり、特に大きな変更となるのが、ビール系飲料の税率一本化です。
今回は、2026年10月1日の酒税改正について、実際に酒税申告や酒類製造免許の申請支援に携わる税理士法人の視点から、その内容とブルワリー経営への影響、そして少し珍しい
「酒税」という仕事についてご紹介します。
ビール系飲料の酒税が「1klあたり155,000円」に一本化!!
2026年10月1日から、ビール系飲料の酒税率は原則として、
1klあたり155,000円に一本化されます。350mlあたりに換算すると54.25円です。
従来、ビールの酒税率は1klあたり181,000円(350mlあたり63.35円)でしたので、ビールについては350mlあたり9.1円の引下げとなります。
一方、これまでビールより低い税率が適用されていた一部の発泡酒等については、税負担が増えることになります。
今回の改正は、長年続いてきたビール系飲料の税率体系が大きく変わる節目といえます。
ブルワリー経営への影響は?
例えば、年間50klのビールを課税移出するブルワリーの場合、通常税率を単純比較すると、
改正前
181,000円 × 50kl = 9,050,000円
改正後
155,000円 × 50kl = 7,750,000円
となり、年間130万円の差が生じます。
もちろん、実際の酒税額については、承認酒類製造者に対する酒税の税率の特例など、各種制度の適用状況によって異なります。
重要なのは、税率が変わったことだけを確認するのではなく、
「自社の酒税負担はいくら変わるのか」
「商品の価格設定をどうするのか」
「税負担の変化を今後の設備投資や商品開発にどう生かすのか」
など、税制改正を経営判断につなげていくことです。
チューハイなど「その他の発泡性酒類」は税率引上げへ
今回の改正では、チューハイなどの「その他の発泡性酒類」の税率も変更されます。
2026年10月1日からは、
1klあたり100,000円
となり、350ml換算では28円から35円へ引き上げられます。
ブルワリーの中には、ビールだけでなく、発泡酒やさまざまな酒類の商品開発を行うケースもあります。
そのため、新しい商品を考える際には、味や原価だけでなく、
「酒税法上、どの酒類に該当するのか」
という視点も重要になります。
原料や製造方法によって酒類の品目や税率が変わる可能性があるため、商品開発の段階から確認していく必要があります。
実は「レシピ」も税務署への申告に関係します
酒税業務の大きな特徴の一つが、商品を製造する前の段階から税務が関係することです。
例えば、新しいビールや発泡酒を製造する場合。
どのような原料を使うのか。
それぞれの原料をどれだけ使用するのか。
どのような工程で製造するのか。
いわば商品の「レシピ」にあたる製造方法についても、税務署への申告が必要となる場合があります。
製造方法を変更すれば、新たな手続きが必要になることもあります。
これは、法人税などの一般的な税務とは少し異なるところです。
法人税であれば、基本的には会社が行った取引や決算をもとに税額を計算します。
一方、酒税の場合には、「これからどんな商品を、どうやってつくるのか」という製造段階から税務が関わってきます。
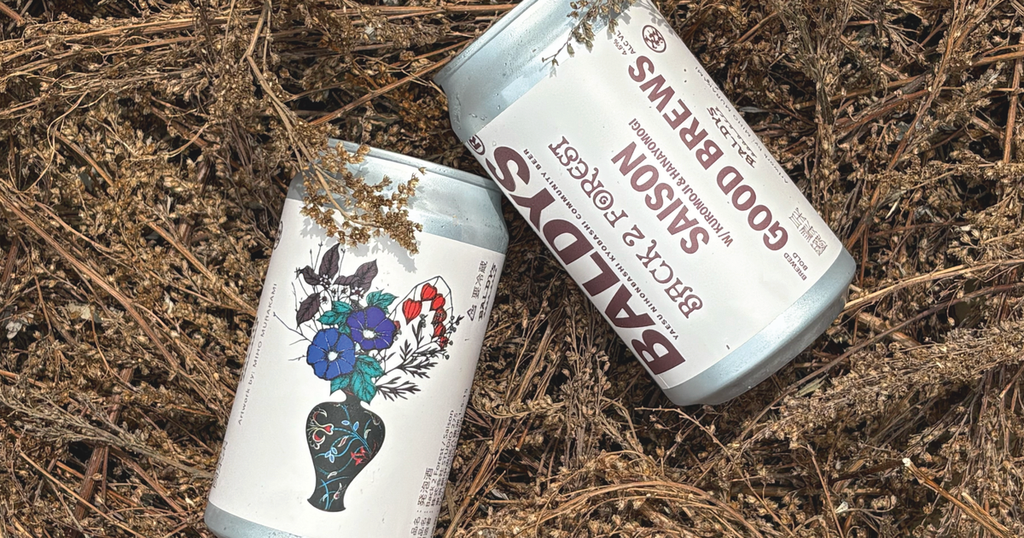
缶や瓶の「ラベル」にもルールがあります
さらに、製造した酒類を販売する際には、缶や瓶などの商品ラベルについても確認が必要です。
酒類の品目、製造者、内容量、アルコール分など、酒類にはさまざまな表示ルールがあります。
そのため新商品を販売する際には、
「この商品はどの品目として表示するのか」
「必要な表示がされているか」
「このラベルの表示方法で問題ないか」
といったことまで確認していきます。
一見すると商品デザインの話に見える缶や瓶のラベルにも、酒類に関するルールが関係しています。
レシピからラベルまで、製造・販売のさまざまな場面で税務署とのやり取りが発生する。
これも、酒税業務ならではの特徴です。
税率改正だけではない、専門性の高い「酒税」の仕事
今回の酒税改正だけを見ると、
「ビールの税率が1klあたり181,000円から155,000円になった」
という税率変更の話に見えるかもしれません。
しかし、実際に酒類製造のお客様を担当すると、税率を確認して酒税申告書を作成するだけではありません。
酒類製造免許の申請、製造設備に関する手続き、商品のレシピ・製造方法、ラベルなどの表示、そして製造開始後の酒税申告。
さらに今回のような税制改正があれば、その改正がお客様の事業にどのような影響を与えるのかまで考えていきます。
酒税は、一般的な法人税や所得税とは異なる知識と実務経験が求められる、専門性の高い分野です。
酒税の専門性と、税目を超えた包括的な提案
当税理士法人では、酒税申告や酒類製造免許の申請支援について、実際の支援実績があります。
しかし、私たちの支援は「酒税に詳しい」というところだけでは終わりません。
実際にブルワリーのお客様をご支援した際には、酒税や製造免許に関する手続きに加えて、ブルワリー建設に伴う業者選定や設備投資についても一緒に検討し、税務・財務の視点からアドバイスを行いました。
そして、設備投資について考える際も、目の前の法人税だけを見て判断するわけではありません。
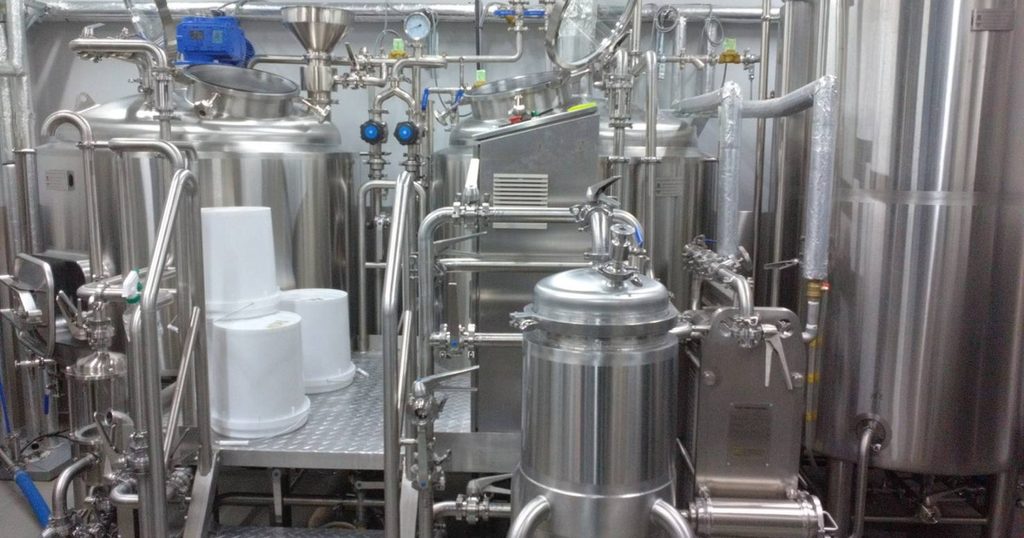
例えば、
「土地や建物を誰が所有するのか」
「設備をどのような形で保有するのか」
「会社が成長したとき、自社株の評価はどうなるのか」
「将来、経営者から次の世代へ事業と財産をどのように引き継ぐのか」
といったところまで考えていきます。
一つの設備投資であっても、法人税の視点だけで考えた場合の答えと、相続税・事業承継まで含めて考えた場合の答えが、必ずしも同じになるとは限りません。
だからこそ私たちは、
酒税・製造免許 → 設備投資 → 法人税 → 経営者個人の財産 → 自社株 → 相続・事業承継
までを一つにつなげて考えます。
酒税という専門性の高い分野に対応できること。
そして、その専門分野だけで完結させず、法人と経営者個人、現在の経営と将来の資産承継までを含めた包括的な提案ができること。
それが、私たちの強みの一つです。
税理士の仕事は、一つの税目だけでは終わらない
酒税や酒類製造免許は、税理士業界の中でも携わる機会が比較的少ない分野です。
しかし、一つのお客様に深く関わっていくと、酒税だけで仕事が完結することはありません。
法人税もあれば、所得税もある。
設備投資もあれば、資金調達もある。
会社が成長すれば自社株の問題があり、その先には相続・事業承継があります。
一つの税目だけを見るのではなく、お客様の事業と財産を総合的に見る。
それが、私たちが目指している総合型税理士法人の仕事です。
今回の酒税改正への対応も、その仕事の一つです。
税制改正を理解して終わるのではなく、その改正がお客様の経営にどのような影響を与えるのかを考え、次の提案につなげていく。
そして、ときには商品のレシピやラベルを確認し、ときには設備投資について一緒に考え、その先の相続・事業承継まで考える。
税金を計算するだけではなく、お客様の事業そのものに深く関わる。
こうした専門性の高い仕事から、複数の税目を横断したコンサルティングまで経験できることも、私たちの税理士法人で働く面白さの一つだと考えています。
私たちは、税務の専門家としてお客様の現在だけを見るのではなく、会社と経営者の将来まで見据えた提案ができる税理士法人を目指しています。
一つの税目だけにとらわれず、お客様の会社と人生に長く寄り添いながら、幅広い税務・コンサルティングに挑戦したい方。
私たちと一緒に、総合税務コンサルティングの仕事をしませんか?
ご興味をお持ちいただいた方は、エントリーボタンからぜひご応募ください。
※本記事は2026年10月1日現在の法令・公表資料等をもとに作成しています。実際の酒税額や必要となる申告・手続き等は、製造する酒類の品目、製造方法、製造数量、課税移出数量、各種特例の適用状況等によって異なります。